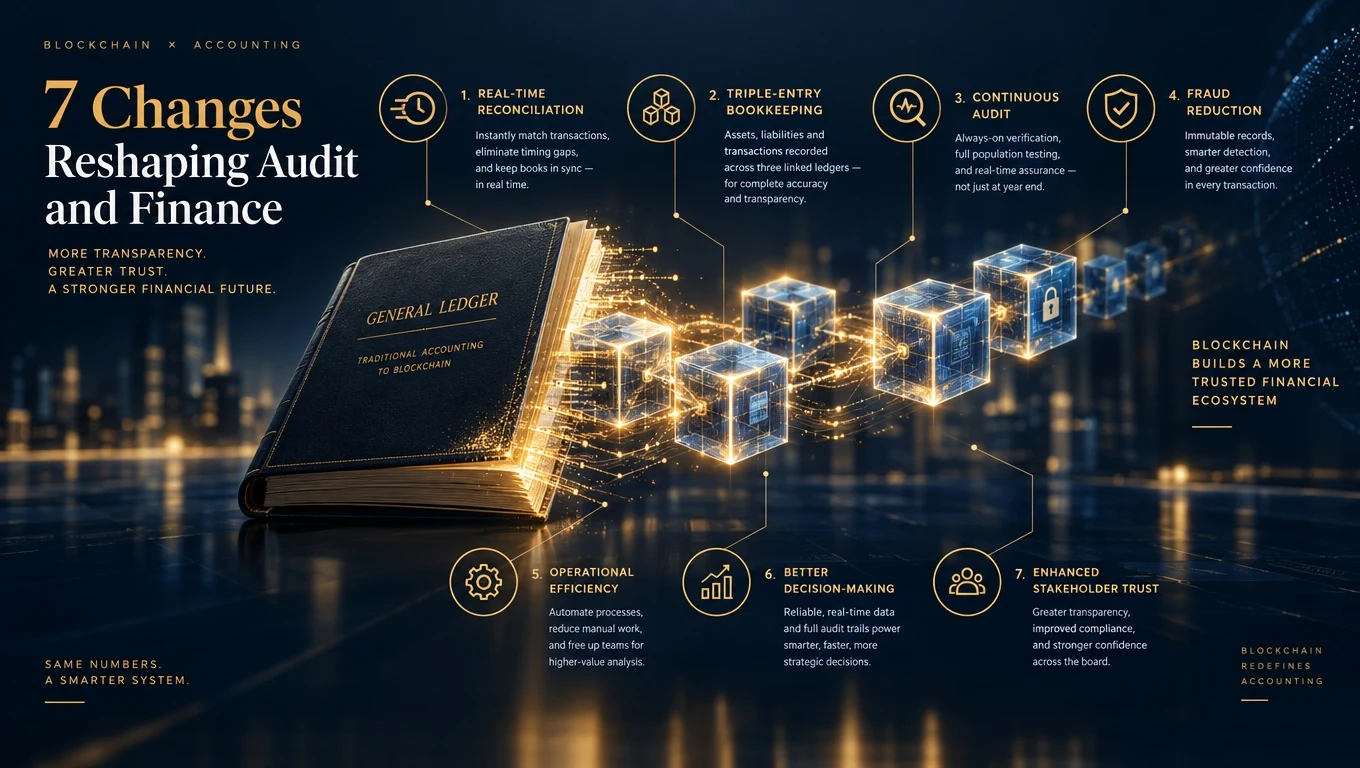
Jak blockchain mění účetnictví?
Blockchain mění účetnictví tím, že proměňuje hlavní knihu z interní evidence ve sdílený, průkazně neměnný zdroj pravdy, který mohou auditoři, protistrany a regulátoři dotazovat v reálném čase. To uzavírá mezeru mezi vznikem transakce a jejím finančním ověřením.
1. Trojité účetnictví
Tradiční účetnictví je podvojné: má dáti a dal. Blockchain přidává třetí záznam — kryptograficky podepsaný zápis ve sdílené knize viditelný oběma protistranám i jejich auditorovi. Nazývá se trojité účetnictví, poprvně navrženo Yuji Ijirim v roce 1989 a konečně proveditelné díky blockchainu.
2. Průběžný audit místo ročních snímků
Audity se dnes na firmu dívají jednou ročně. Na knize podpořené blockchainem mohou auditoři sledovat transakce, jak nastávají, a označovat anomálie v reálném čase. Velká čtyřka (Deloitte, EY, KPMG, PwC) dnes nabízí služby průběžného auditu postavené na datových tocích z blockchainu.
3. Automatizovaná rekonciliace
Protože obě strany transakce vidí stejný záznam na řetězci, rekonciliace se scvrkne ze dnů porovnávání tabulek na jediné porovnání hashů. Podnikové nasazení zdokumentovala úsporu času 60–80 % při měsíční uzávěrce. Související: blockchain pro GRC.
4. Snížení podvodů
Asociace certifikovaných vyšetřovatelů podvodů odhaduje, že organizace přicházejí ročně o zhruba 5 % tržeb kvůli podvodům. Blockchain uzavírá několik cest: manipulaci s deníkovými zápisy, fiktivní faktury a nezveřejněné transakce se spřízněnými stranami. Nezabrání koluzi na vstupní vrstvě — viz diskuse o problému orákula.
5. Rychlejší uzávěrky
Tradiční měsíční uzávěrka: 5–15 pracovních dnů. Uzávěrka s blockchainem u raných uživatelů: 1–3 dny, v některých případech téměř průběžná. To mění kadenci manažerského reportování a komunikace s investory.
6. Regulatorní reportování v reálném čase
Finanční regulátoři (SEC, FCA, BaFin, MAS) aktivně pilotují přímý čtecí přístup do povolených knih regulovaných subjektů. V tomto modelu se čtvrtletní hlášení stávají výstupem dotazu namísto sestavovaného dokumentu. Viz blockchainová finanční transparentnost.
7. Kontroly řízené chytrými kontrakty
Interní kontroly — dělba pravomocí, schvalovací limity, omezení deníkových zápisů — jsou tradičně vynucovány procesem a kontrolovány auditem. Chytré kontrakty je vynucují na úrovni transakce: porušení nelze ani zkusit.
Co to znamená pro účetní profesi
Rutinní účetní a rekonciliační práce, jež zabírala velkou část hodin účetních, se automatizuje. Hodnota se přesouvá k interpretaci, návrhu kontrol, forenzní analýze a blockchainovému ujištění — kde auditoři čtou řetězce, ověřují chytré kontrakty a hodnotí kontrolní rámce.