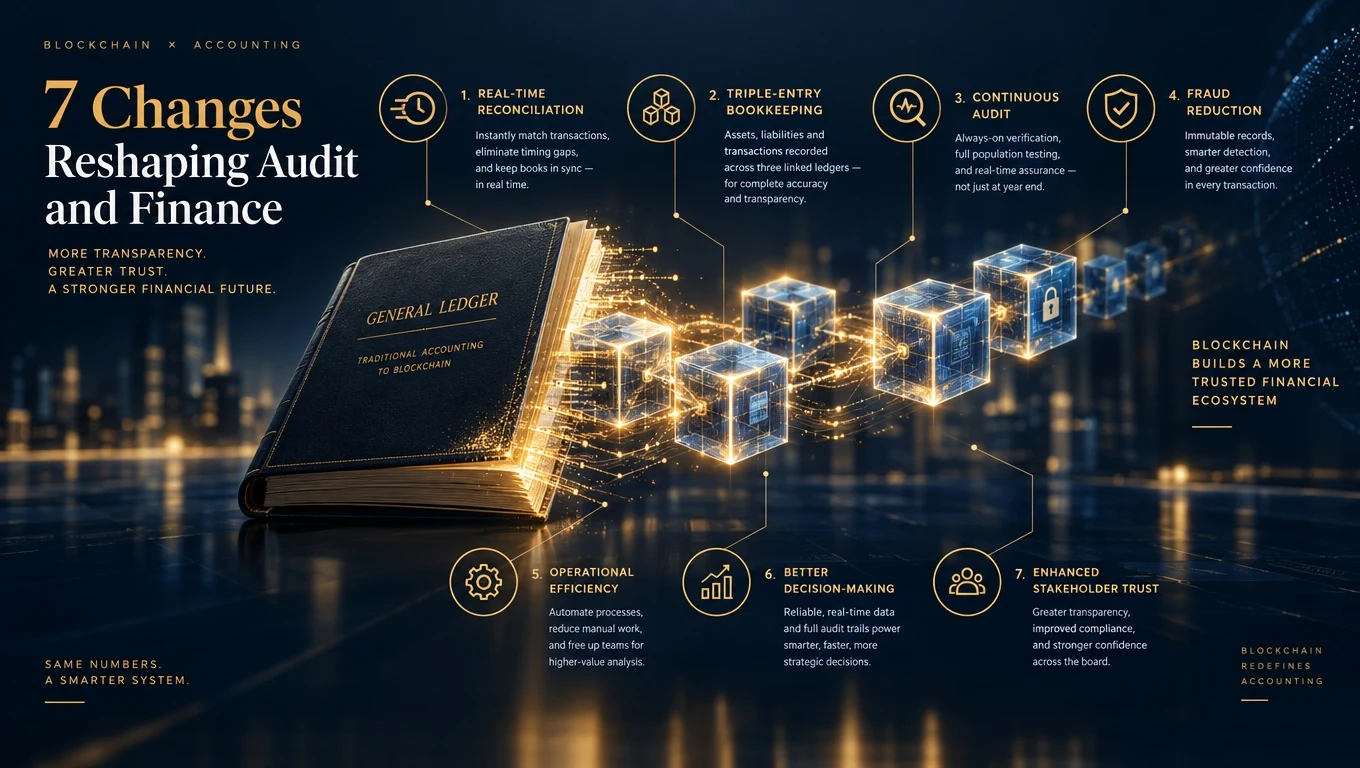
Wie verändert Blockchain das Rechnungswesen?
Blockchain verändert das Rechnungswesen, indem sie das Hauptbuch von einem internen Aufzeichnungsbuch in eine geteilte, manipulationssichere Quelle der Wahrheit verwandelt, die Prüfer, Gegenparteien und Aufsichtsbehörden in Echtzeit abfragen können. Das schließt die Lücke zwischen dem Zeitpunkt einer Transaktion und ihrer finanziellen Verifizierung.
1. Dreifache Buchführung
Traditionelle Buchführung ist doppelt: Soll und Haben. Blockchain fügt einen dritten Eintrag hinzu — einen kryptografisch signierten Datensatz in einem geteilten Hauptbuch, sichtbar für beide Gegenparteien und ihren Prüfer. Das nennt sich dreifache Buchführung, erstmals 1989 von Yuji Ijiri vorgeschlagen und dank Blockchain endlich praktikabel.
2. Kontinuierliche Prüfung statt jährlicher Momentaufnahmen
Prüfungen betrachten ein Unternehmen derzeit einmal im Jahr. Auf einem blockchain-gestützten Hauptbuch können Prüfer Transaktionen beobachten, während sie geschehen, und Anomalien in Echtzeit markieren. Alle Big-Four-Gesellschaften (Deloitte, EY, KPMG, PwC) bieten inzwischen kontinuierliche Prüfdienste auf Basis von Blockchain-Datenfeeds an.
3. Automatisierte Abstimmung
Weil beide Parteien einer Transaktion denselben On-Chain-Datensatz sehen, schrumpft die Abstimmung von Tagen des Tabellenabgleichs auf einen einzigen Hash-Vergleich. Unternehmensimplementierungen haben 60–80 % Zeitersparnis beim Monatsabschluss dokumentiert. Verwandt: Blockchain für GRC.
4. Weniger Betrug
Die Association of Certified Fraud Examiners schätzt, dass Organisationen rund 5 % ihres Jahresumsatzes durch Betrug verlieren. Blockchain schließt mehrere Vektoren: Manipulation von Journalbuchungen, Scheinrechnungen und nicht offengelegte Geschäfte mit nahestehenden Parteien. Kollusion auf der Eingabeebene stoppt sie nicht — siehe die Diskussion des Orakelproblems.
5. Schnellere Abschlusszyklen
Traditioneller Monatsabschluss: 5–15 Arbeitstage. Blockchain-gestützter Abschluss bei Vorreitern: 1–3 Tage, teils nahezu kontinuierlich. Das verändert den Takt von Management-Reporting und Investorenkommunikation.
6. Regulatorische Berichterstattung in Echtzeit
Finanzaufsichtsbehörden (SEC, FCA, BaFin, MAS) pilotieren aktiv den direkten Lesezugriff auf permissioned Ledger regulierter Unternehmen. In diesem Modell werden Quartalsberichte zu Abfrageergebnissen statt zusammengestellten Dokumenten. Siehe finanzielle Transparenz durch Blockchain.
7. Durch Smart Contracts gesteuerte Kontrollen
Interne Kontrollen — Funktionstrennung, Genehmigungsschwellen, Beschränkungen von Journalbuchungen — werden traditionell durch Prozesse durchgesetzt und von der Prüfung überprüft. Smart Contracts erzwingen sie auf Transaktionsebene: Verstöße können gar nicht erst versucht werden.
Was das für den Berufsstand bedeutet
Die routinemäßige Buchführungs- und Abstimmungsarbeit, die einen großen Teil der Arbeitsstunden von Buchhaltern ausmachte, wird automatisiert. Die Wertverschiebung geht hin zu Interpretation, Kontrolldesign, forensischer Analyse und Blockchain-Assurance — wo Prüfer Chains lesen, Smart Contracts verifizieren und Kontrollrahmen bewerten.