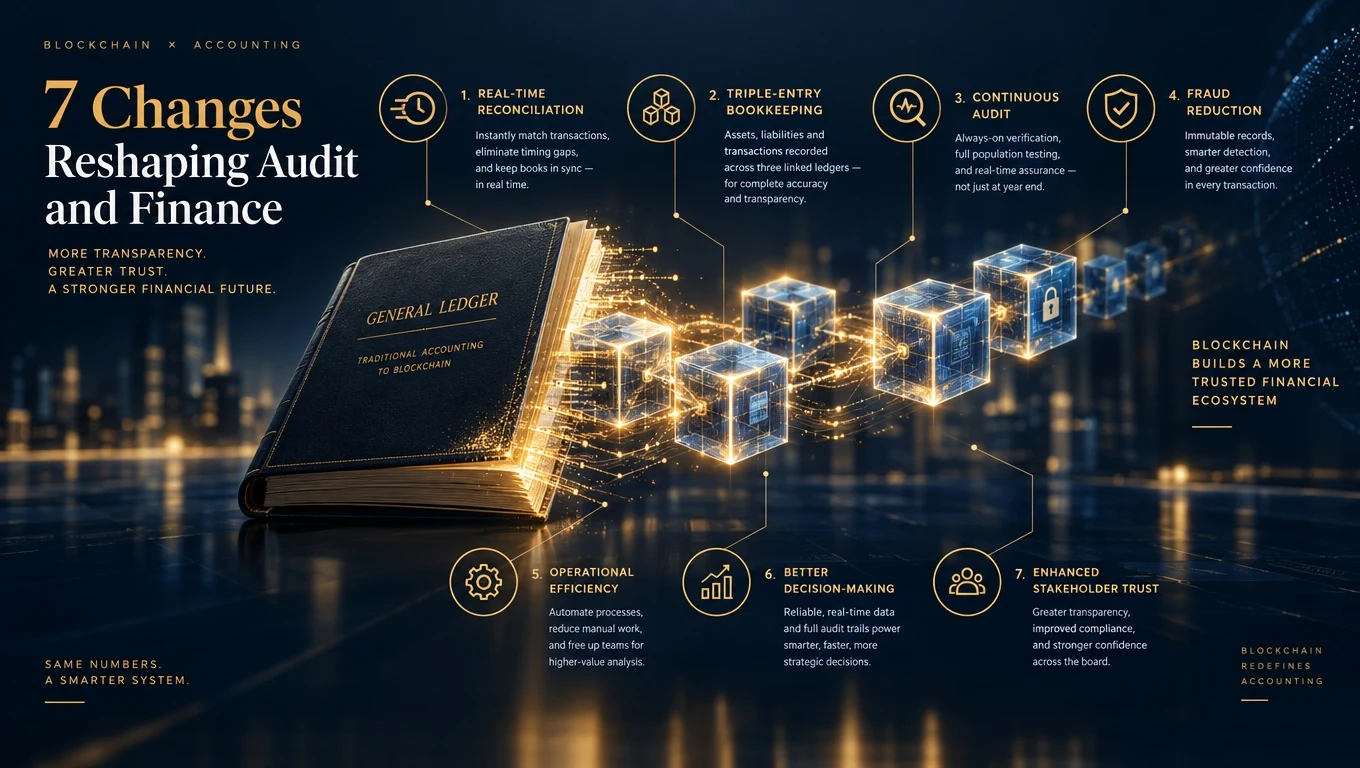
¿Cómo cambia el blockchain la contabilidad?
El blockchain cambia la contabilidad convirtiendo el libro mayor de un libro de registros interno en una fuente de verdad compartida y a prueba de manipulaciones que auditores, contrapartes y reguladores pueden consultar en tiempo real. Esto cierra la brecha entre la realización de una transacción y su verificación financiera.
1. Partida triple
La contabilidad tradicional es de partida doble: debe y haber. El blockchain añade un tercer asiento: un registro firmado criptográficamente en el libro compartido, visible para ambas contrapartes y su auditor. Se denomina partida triple, propuesta por primera vez por Yuji Ijiri en 1989 y por fin práctica gracias al blockchain.
2. Auditoría continua en lugar de instantáneas anuales
Hoy las auditorías miran a una empresa una vez al año. En un libro respaldado por blockchain, los auditores pueden observar las transacciones a medida que ocurren, señalando anomalías en tiempo real. Las firmas de las Big Four (Deloitte, EY, KPMG, PwC) ahora ofrecen servicios de auditoría continua construidos sobre flujos de datos de blockchain.
3. Conciliación automatizada
Como ambas partes de una transacción ven el mismo registro en el blockchain, la conciliación se reduce de días de cotejo de hojas de cálculo a una sola comparación de hashes. Las implementaciones empresariales han documentado ahorros de tiempo del 60-80 % en el cierre mensual. Relacionado: blockchain para GRC.
4. Reducción del fraude
La Association of Certified Fraud Examiners estima que las organizaciones pierden alrededor del 5 % de los ingresos anuales por fraude. El blockchain cierra varios vectores: manipulación de asientos, facturas ficticias y transacciones no reveladas con partes vinculadas. No detiene la colusión en el punto de entrada de datos: véase la discusión sobre el problema del oráculo.
5. Ciclos de cierre más rápidos
Cierre mensual tradicional: 5-15 días hábiles. Cierre respaldado por blockchain en los primeros adoptantes: 1-3 días, en algunos casos casi continuo. Esto cambia el ritmo de los informes de gestión y la comunicación con los inversores.
6. Informes regulatorios en tiempo real
Los reguladores financieros (SEC, FCA, BaFin, MAS) están pilotando activamente el acceso de lectura directa a los libros con permisos de las entidades reguladas. En este modelo, las presentaciones trimestrales se convierten en resultados de consultas en lugar de documentos ensamblados. Véase la transparencia financiera del blockchain.
7. Controles impulsados por contratos inteligentes
Los controles internos (segregación de funciones, umbrales de aprobación, límites de asientos) se imponen tradicionalmente mediante procesos y se comprueban por auditoría. Los contratos inteligentes los imponen a nivel de transacción: ni siquiera se puede intentar una violación.
Qué significa esto para la profesión contable
El trabajo rutinario de teneduría de libros y conciliación, que ocupaba una gran parte de las horas de los contables, se automatiza. El desplazamiento de valor va hacia la interpretación, el diseño de controles, el análisis forense y el aseguramiento en blockchain, donde los auditores leen cadenas, verifican contratos inteligentes y evalúan marcos de control.