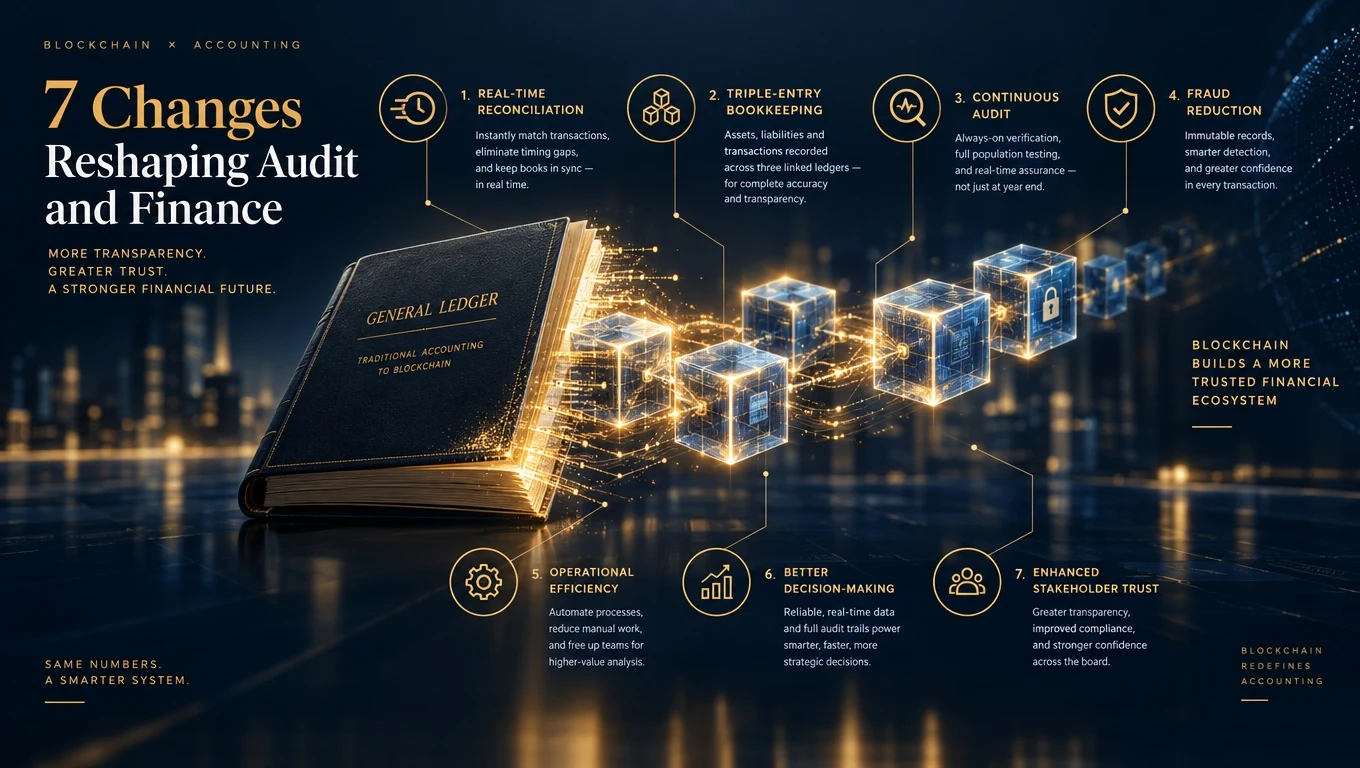
Comment la blockchain change-t-elle la comptabilité ?
La blockchain change la comptabilité en transformant le grand livre d'un registre interne en une source de vérité partagée et inviolable que les auditeurs, les contreparties et les régulateurs peuvent interroger en temps réel. Cela comble l'écart entre l'apparition d'une transaction et sa vérification financière.
1. Comptabilité en partie triple
La comptabilité traditionnelle est en partie double : débit et crédit. La blockchain ajoute une troisième écriture — une inscription signée cryptographiquement dans un grand livre partagé, visible pour les deux contreparties et leur auditeur. On l'appelle comptabilité en partie triple, d'abord proposée par Yuji Ijiri en 1989 et enfin réalisable grâce à la blockchain.
2. Audit continu au lieu d'instantanés annuels
Les audits examinent aujourd'hui une entreprise une fois par an. Sur un grand livre soutenu par la blockchain, les auditeurs peuvent observer les transactions au fur et à mesure qu'elles se produisent et signaler les anomalies en temps réel. Les Big Four (Deloitte, EY, KPMG, PwC) proposent désormais des services d'audit continu bâtis sur les flux de données de la blockchain.
3. Rapprochement automatisé
Comme les deux parties d'une transaction voient la même inscription sur la chaîne, le rapprochement passe de plusieurs jours d'appariement de tableaux à une seule comparaison de hachages. Des déploiements en entreprise ont documenté des gains de temps de 60 à 80 % à la clôture mensuelle. Connexe : la blockchain pour la GRC.
4. Réduction de la fraude
L'Association of Certified Fraud Examiners estime que les organisations perdent environ 5 % de leur chiffre d'affaires par an à cause de la fraude. La blockchain ferme plusieurs voies : manipulation des écritures, factures fictives et transactions non déclarées avec des parties liées. Elle n'empêche pas la collusion lors de la saisie — voir la discussion sur le problème de l'oracle.
5. Clôtures plus rapides
Clôture mensuelle traditionnelle : 5 à 15 jours ouvrés. Clôture blockchain chez les premiers adoptants : 1 à 3 jours, dans certains cas quasi continue. Cela change la cadence du reporting de gestion et de la communication aux investisseurs.
6. Reporting réglementaire en temps réel
Les régulateurs financiers (SEC, FCA, BaFin, MAS) expérimentent activement un accès en lecture directe aux grands livres à permissions des entités réglementées. Dans ce modèle, le reporting trimestriel devient une sortie de requête plutôt qu'un document assemblé. Voir la transparence financière par blockchain.
7. Contrôles pilotés par contrats intelligents
Les contrôles internes — séparation des tâches, seuils d'approbation, limites d'écriture — sont traditionnellement appliqués par le processus et vérifiés à l'audit. Les contrats intelligents les appliquent à chaque transaction : une infraction ne peut même pas être tentée.
Ce que cela signifie pour la profession comptable
Le travail routinier de tenue de comptes et de rapprochement, qui occupait une grande partie des heures des comptables, s'automatise. La valeur se déplace vers l'interprétation, la conception des contrôles, l'analyse forensique et l'assurance blockchain — où les auditeurs lisent les chaînes, vérifient les contrats intelligents et évaluent les cadres de contrôle.