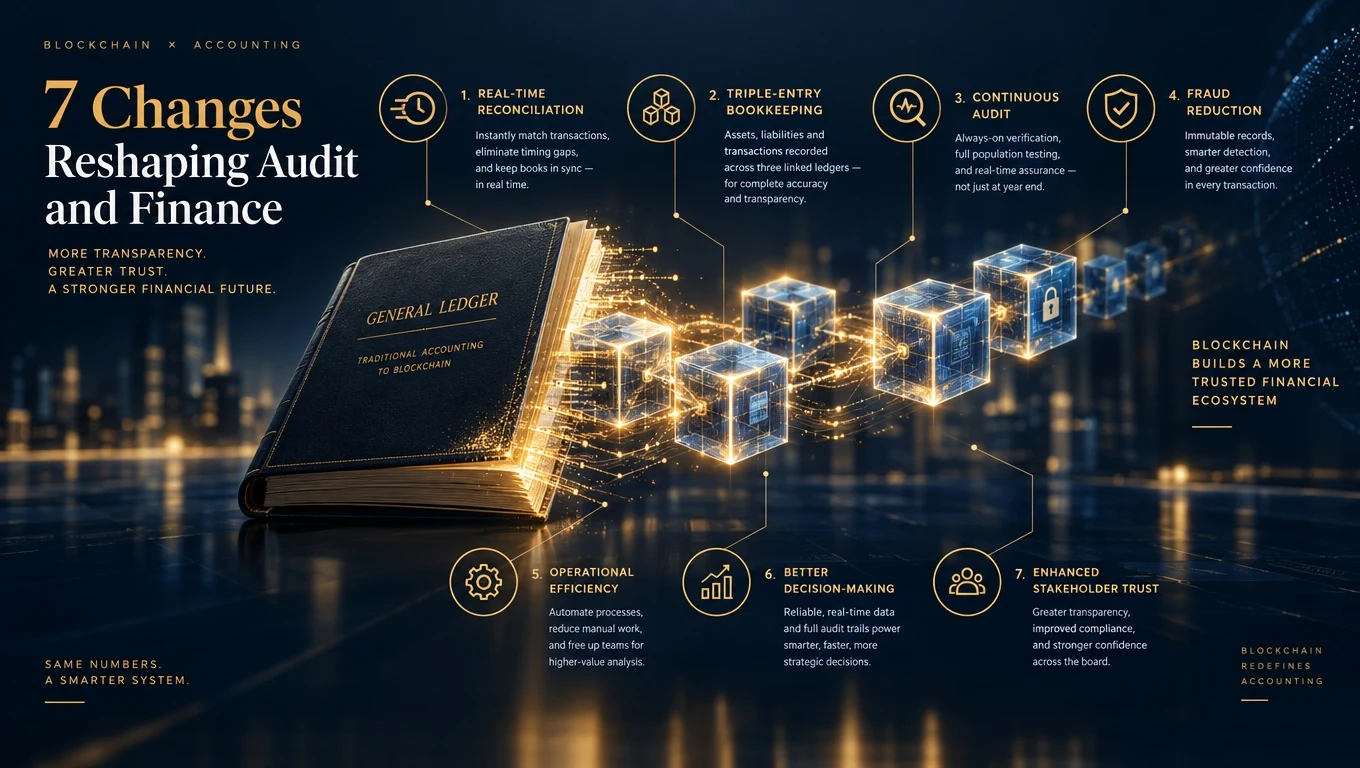
Hogyan változtatja meg a blokklánc a számvitelt?
A blokklánc úgy változtatja meg a számvitelt, hogy a főkönyvet belső nyilvántartási könyvből megosztott, manipulációbiztos igazságforrássá alakítja, amelyet könyvvizsgálók, partnerek és szabályozók valós időben lekérdezhetnek. Ez bezárja a rést egy tranzakció megtörténte és annak pénzügyi ellenőrzése között.
1. Hármas könyvvitel
A hagyományos könyvvitel kettős: tartozik és követel. A blokklánc egy harmadik bejegyzést ad hozzá — egy kriptográfiailag aláírt rekordot egy megosztott főkönyvön, amely mindkét partner és auditoraik számára látható. Ezt hívják hármas könyvvitelnek, amelyet Yuji Ijiri javasolt először 1989-ben, és amely végül a blokkláncnak köszönhetően vált gyakorlativá.
2. Folyamatos audit az éves pillanatképek helyett
Az auditok jelenleg évente egyszer vizsgálnak egy céget. Egy blokklánc-alapú főkönyvön a könyvvizsgálók a tranzakciókat megtörténtükkor figyelhetik, valós időben jelezve az anomáliákat. A Big Four cégek (Deloitte, EY, KPMG, PwC) ma már mind kínálnak blokklánc-adatfolyamokra épülő folyamatos audit szolgáltatásokat.
3. Automatizált egyeztetés
Mivel egy tranzakció mindkét fele ugyanazt a láncon rögzített rekordot látja, az egyeztetés napokig tartó táblázat-összevetésből egyetlen hash-összehasonlítássá zsugorodik. Vállalati bevezetések 60–80% időmegtakarítást dokumentáltak a hónapzárásban. Kapcsolódó: blokklánc a GRC-hez.
4. A csalás csökkentése
Az Association of Certified Fraud Examiners becslése szerint a szervezetek éves bevételük mintegy 5%-át veszítik el csalásra. A blokklánc több támadási irányt is lezár: naplóbejegyzések manipulációja, szellemszámlák és nem közölt kapcsolt felekkel folytatott ügyletek. A bemeneti rétegen zajló összejátszást nem állítja meg — lásd az orákulum-probléma tárgyalását.
5. Gyorsabb zárási ciklusok
Hagyományos havi zárás: 5–15 munkanap. Blokklánc-alapú zárás a korai alkalmazóknál: 1–3 nap, egyes esetekben szinte folyamatos. Ez megváltoztatja a vezetői jelentés és a befektetői kommunikáció ritmusát.
6. Valós idejű szabályozói jelentés
A pénzügyi szabályozók (SEC, FCA, BaFin, MAS) aktívan tesztelik a szabályozott entitások engedélyhez kötött főkönyveihez való közvetlen olvasási hozzáférést. Ebben a modellben a negyedéves beszámolók lekérdezési kimenetekké válnak, nem összeállított dokumentumokká. Lásd: blokklánc pénzügyi átláthatóság.
7. Okosszerződés-vezérelt kontrollok
A belső kontrollokat — feladatok elkülönítése, jóváhagyási küszöbök, naplóbejegyzési korlátozások — hagyományosan a folyamat érvényesíti, és az audit vizsgálja. Az okosszerződések a tranzakció szintjén érvényesítik őket: a szabálysértéseket meg sem lehet kísérelni.
Mit jelent ez a számviteli szakma számára
A könyvelői órák nagy részét kitöltő rutinszerű könyvelési és egyeztetési munka automatizálódik. Az értékteremtés az értelmezés, a kontrolltervezés, a törvényszéki elemzés és a blokklánc-bizonyosság felé tolódik — ahol a könyvvizsgálók láncokat olvasnak, okosszerződéseket ellenőriznek és kontrollkeretrendszereket értékelnek.