ブロックチェーンは会計をどう変えているのか?
ブロックチェーンは会計を、総勘定元帳を内部の記録帳から、監査人・取引相手・規制当局がリアルタイムで照会できる、共有された改ざん耐性のある真実の情報源へと変えることで変革しています。これにより、取引が起きてからその財務的検証までのギャップが解消されます。
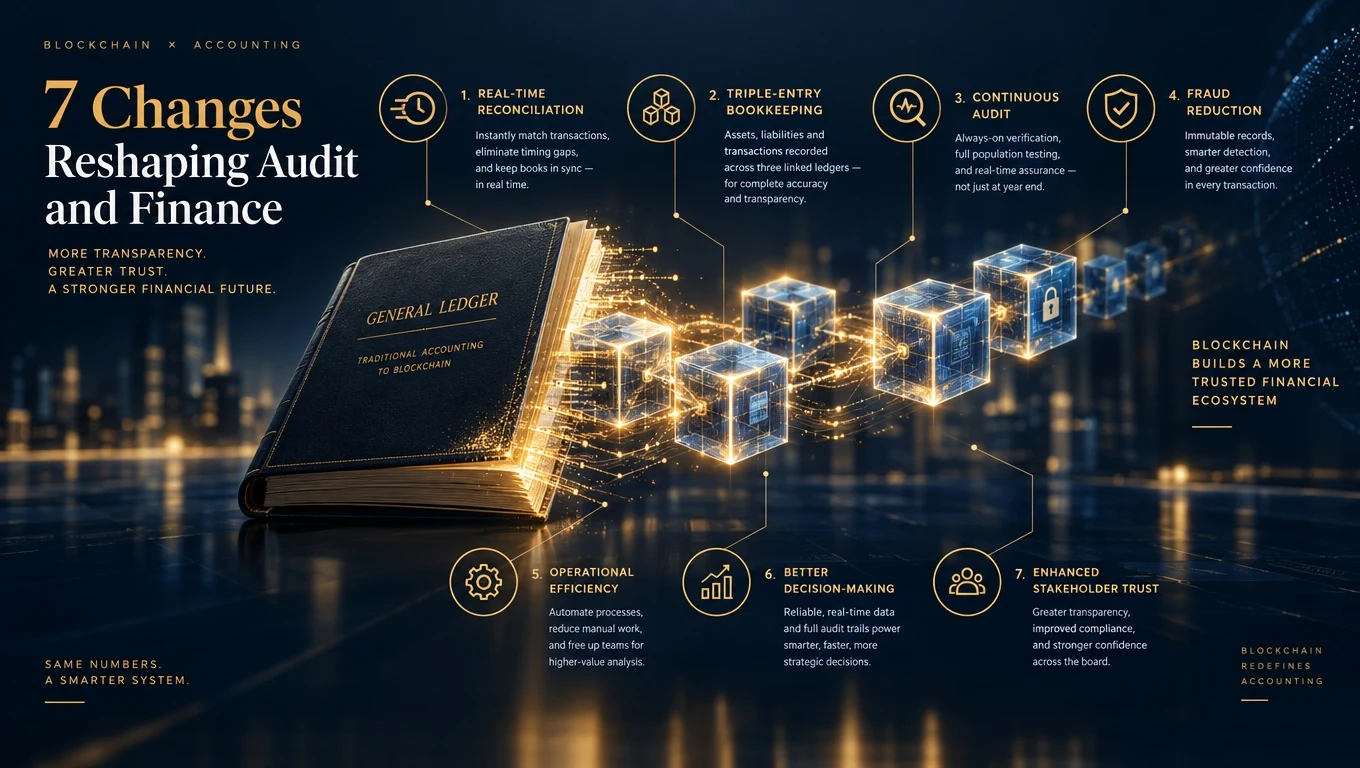
1. 三式簿記
従来の簿記は複式です: 借方と貸方。ブロックチェーンは3つ目の記入を加えます——両方の取引相手とその監査人が閲覧できる、共有台帳上の暗号署名付き記録です。これは*三式簿記(triple-entry bookkeeping)*と呼ばれ、1989年に井尻雄士によって初めて提唱され、ブロックチェーンのおかげでついに実用的になりました。
2. 年次スナップショットではなく継続的監査
現在の監査は企業を年1回調べます。ブロックチェーンに裏付けられた台帳では、監査人は取引が起きるそばから観察し、異常をリアルタイムで検出できます。ビッグ4(デロイト、EY、KPMG、PwC)は現在すべて、ブロックチェーンのデータフィードに基づく継続的監査サービスを提供しています。
3. 自動照合
取引の両当事者が同じオンチェーン記録を見るため、照合はスプレッドシートを突き合わせる数日間から、1回のハッシュ比較へと縮小します。企業導入では、月次決算で60〜80%の時間削減が記録されています。関連: GRCのためのブロックチェーン。
4. 詐欺の削減
公認不正検査士協会は、組織が年間収益の約5%を詐欺で失うと推定しています。ブロックチェーンはいくつかの経路を塞ぎます: 仕訳の改ざん、ゴースト請求書、開示されない関連当事者取引です。入力層での共謀を止めることはできません——オラクル問題の議論を参照してください。
5. 決算サイクルの短縮
従来の月次決算: 5〜15営業日。早期導入企業のブロックチェーン対応決算: 1〜3日、場合によってはほぼ継続的。これは経営報告と投資家コミュニケーションのリズムを変えます。
6. リアルタイムの規制報告
金融規制当局(SEC、FCA、BaFin、MAS)は、規制対象事業体の許可型台帳への直接読み取りアクセスを積極的に試験しています。このモデルでは、四半期報告は組み立てられた文書ではなく、クエリの出力になります。ブロックチェーンの金融透明性を参照してください。
7. スマートコントラクト駆動のコントロール
内部統制——職務分掌、承認しきい値、仕訳制限——は伝統的にプロセスによって強制され、監査でレビューされます。スマートコントラクトはこれらを取引レベルで強制します: 違反は試みることすらできません。
これが会計職に意味すること
会計士の時間の大部分を占めていた定型的な簿記と照合の作業は自動化されつつあります。価値の重心は、解釈、統制設計、フォレンジック分析、そしてブロックチェーンの保証へと移っています——そこでは監査人がチェーンを読み、スマートコントラクトを検証し、統制フレームワークを評価します。