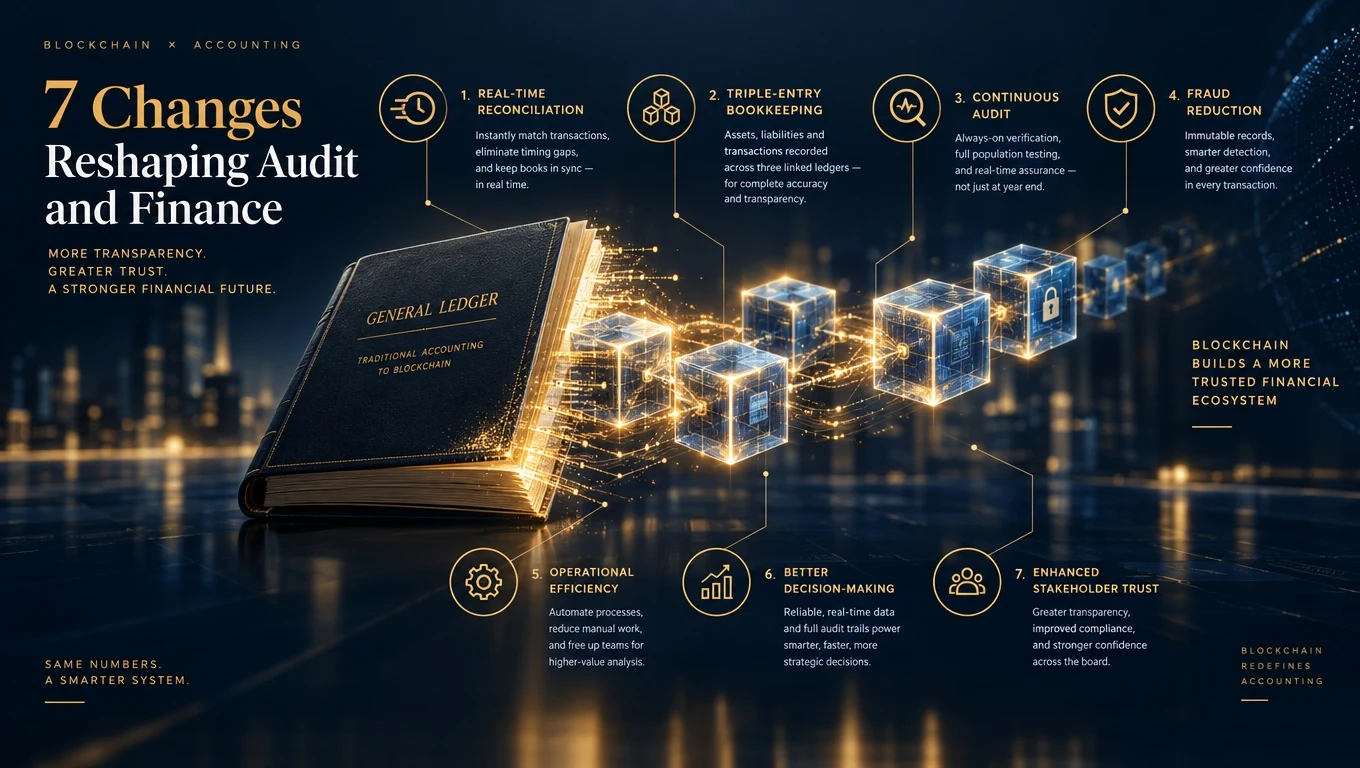
Kaip blokų grandinė keičia apskaitą?
Blokų grandinė keičia apskaitą paversdama didžiąją knygą iš vidinio įrašų registro į bendrą, klastojimą atskleidžiantį tiesos šaltinį, kurį auditoriai, sandorio šalys ir reguliuotojai gali užklausti tikruoju laiku. Tai panaikina atotrūkį tarp sandorio įvykimo ir jo finansinio patikrinimo.
1. Trigubo įrašo apskaita
Tradicinė apskaita yra dvigubo įrašo: debetas ir kreditas. Blokų grandinė prideda trečią įrašą — kriptografiškai pasirašytą įrašą bendroje knygoje, matomą abiem sandorio šalims ir jų auditoriui. Tai vadinama trigubo įrašo apskaita (triple-entry bookkeeping), pirmą kartą pasiūlyta Yuji Ijiri 1989 m. ir galiausiai tapusi praktiška dėl blokų grandinės.
2. Nuolatinis auditas vietoj metinių momentinių nuotraukų
Auditai dabar tikrina įmonę kartą per metus. Blokų grandine grįstoje knygoje auditoriai gali stebėti sandorius jiems vykstant, tikruoju laiku žymėdami anomalijas. „Didysis ketvertas“ (Deloitte, EY, KPMG, PwC) dabar visi siūlo nuolatinio audito paslaugas, sukurtas ant blokų grandinės duomenų srautų.
3. Automatinis suderinimas
Kadangi abi sandorio šalys mato tą patį grandinės įrašą, suderinimas susitraukia nuo dienų skaičiuoklių derinimo iki vieno maišos palyginimo. Įmonių diegimuose dokumentuota 60–80 % laiko sutaupymo mėnesio uždarymuose. Susiję: blokų grandinė GRC.
4. Sukčiavimo mažinimas
Sertifikuotų sukčiavimo tyrėjų asociacija vertina, kad organizacijos praranda apie 5 % metinių pajamų dėl sukčiavimo. Blokų grandinė uždaro kelis vektorius: žurnalo įrašų manipuliavimą, fiktyvias sąskaitas faktūras ir neatskleistus susijusių šalių sandorius. Ji nesustabdo susitarimo įvedimo sluoksnyje — žr. orakulo problemos aptarimą.
5. Greitesni uždarymo ciklai
Tradicinis mėnesio uždarymas: 5–15 darbo dienų. Blokų grandine palaikomas uždarymas ankstyviesiems diegėjams: 1–3 dienos, kai kuriais atvejais beveik nuolatinis. Tai keičia vadybos ataskaitų ir investuotojų komunikacijos ritmą.
6. Tikralaikė reguliacinė ataskaitų teikimas
Finansų reguliuotojai (SEC, FCA, BaFin, MAS) aktyviai bando tiesioginę skaitymo prieigą prie reguliuojamų subjektų leidimais grįstų knygų. Šiame modelyje ketvirtinės ataskaitos tampa užklausų rezultatais, o ne surinktais dokumentais. Žr. blokų grandinės finansinis skaidrumas.
7. Išmaniųjų sutarčių valdomos kontrolės
Vidaus kontrolės — pareigų atskyrimas, patvirtinimo ribos, žurnalo įrašų apribojimai — tradiciškai užtikrinamos procesu ir peržiūrimos audito. Išmaniosios sutartys jas užtikrina sandorio lygmeniu: pažeidimų net negalima bandyti.
Ką tai reiškia apskaitos profesijai
Rutininis buhalterinės apskaitos ir suderinimo darbas, užėmęs didelę dalį buhalterių valandų, automatizuojamas. Vertės poslinkis krypsta į interpretaciją, kontrolių projektavimą, teismo ekspertizę ir blokų grandinės užtikrinimą — kur auditoriai skaito grandines, tikrina išmaniąsias sutartis ir vertina kontrolės sistemas.