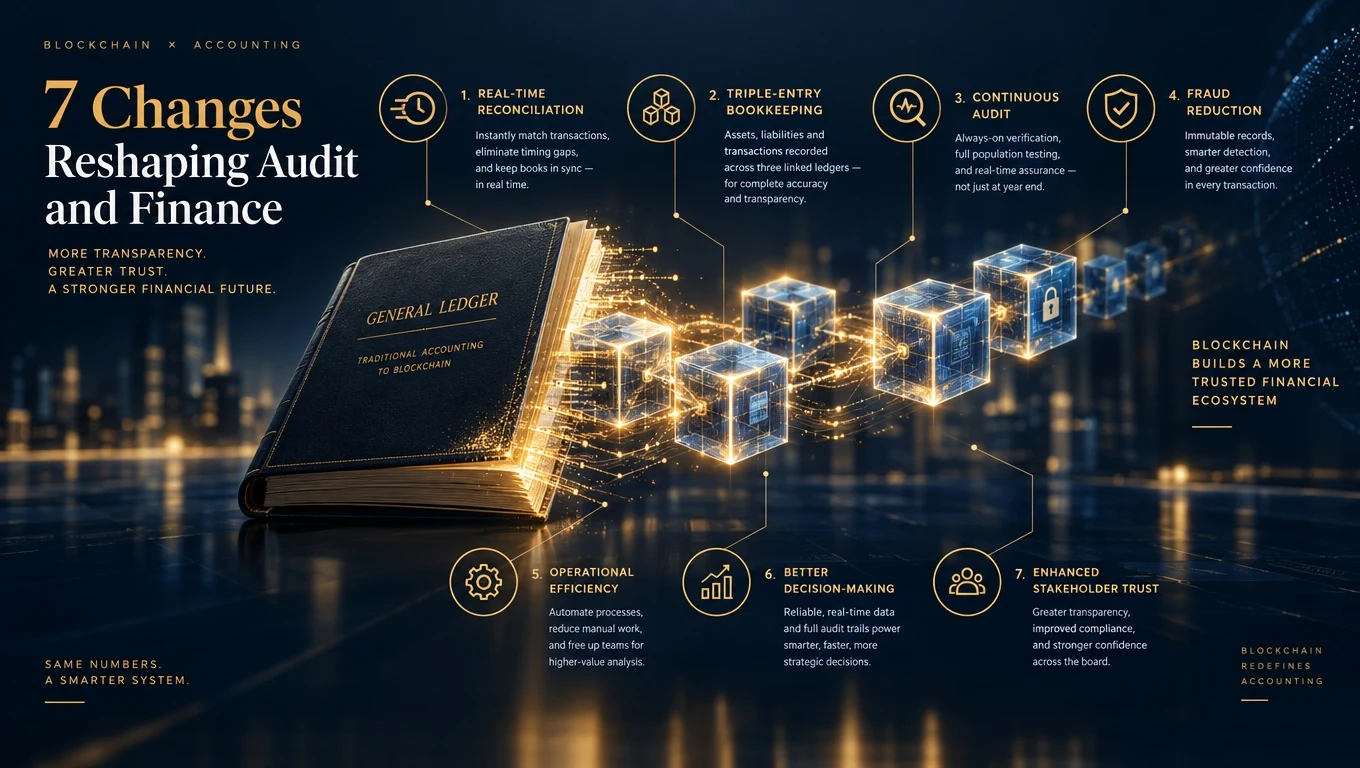
Hvordan endrer blokkjeden regnskap?
Blokkjeden endrer regnskap ved å gjøre hovedboken fra en intern registreringsbok til en delt, manipuleringssikker sannhetskilde som revisorer, motparter og regulatorer kan spørre i sanntid. Dette lukker gapet mellom at en transaksjon skjer og den finansielle verifiseringen av den.
1. Trippel bokføring
Tradisjonell bokføring er dobbel: debet og kredit. Blokkjeden legger til en tredje oppføring — en kryptografisk signert registrering på en delt hovedbok som er synlig for begge motparter og deres revisor. Dette kalles trippel bokføring, først foreslått av Yuji Ijiri i 1989 og endelig praktisk takket være blokkjeden.
2. Kontinuerlig revisjon i stedet for årlige øyeblikksbilder
Revisjoner ser i dag på et selskap én gang i året. På en blokkjede-basert hovedbok kan revisorer følge transaksjoner mens de skjer, og flagge avvik i sanntid. De fire store (Deloitte, EY, KPMG, PwC) tilbyr nå alle kontinuerlige revisjonstjenester bygget på blokkjede-datastrømmer.
3. Automatisert avstemming
Fordi begge parter i en transaksjon ser den samme registreringen på blokkjeden, kollapser avstemming fra dager med matching av regneark til en enkelt hash-sammenligning. Bedriftsimplementeringer har dokumentert 60–80 % tidsbesparelse i månedsavslutningen. Relatert: blokkjede for GRC.
4. Redusert svindel
Association of Certified Fraud Examiners anslår at organisasjoner taper omtrent 5 % av årlige inntekter til svindel. Blokkjeden stenger flere angrepsvektorer: manipulering av bilagsføringer, spøkelsesfakturaer og uoppgitte nærstående transaksjoner. Den stopper ikke samarbeid om svindel på inndatanivået — se diskusjonen om orakelproblemet.
5. Raskere avslutningssykluser
Tradisjonell månedsavslutning: 5–15 virkedager. Blokkjede-drevet avslutning for tidlige brukere: 1–3 dager, i noen tilfeller nær kontinuerlig. Dette endrer rytmen i ledelsesrapportering og investorkommunikasjon.
6. Regulatorisk sanntidsrapportering
Finansregulatorer (SEC, FCA, BaFin, MAS) pilottester aktivt direkte leseadgang til tillatelsesbaserte hovedbøker hos regulerte enheter. I denne modellen blir kvartalsrapporter spørringsresultater snarere enn sammensatte dokumenter. Se blokkjede-finansiell åpenhet.
7. Kontroller drevet av smartkontrakter
Interne kontroller — arbeidsdeling, godkjenningsterskler, restriksjoner på bilagsføringer — håndheves tradisjonelt av prosess og gjennomgås ved revisjon. Smartkontrakter håndhever dem på transaksjonsnivå: brudd kan ikke engang forsøkes.
Hva dette betyr for regnskapsprofesjonen
Det rutinemessige bokførings- og avstemmingsarbeidet som opptok en stor andel av regnskapsførernes timer, blir automatisert. Verdiforskyvningen går mot tolkning, kontrolldesign, forensisk analyse og blokkjede-attestasjon — der revisorer leser kjeder, verifiserer smartkontrakter og evaluerer kontrollrammeverk.