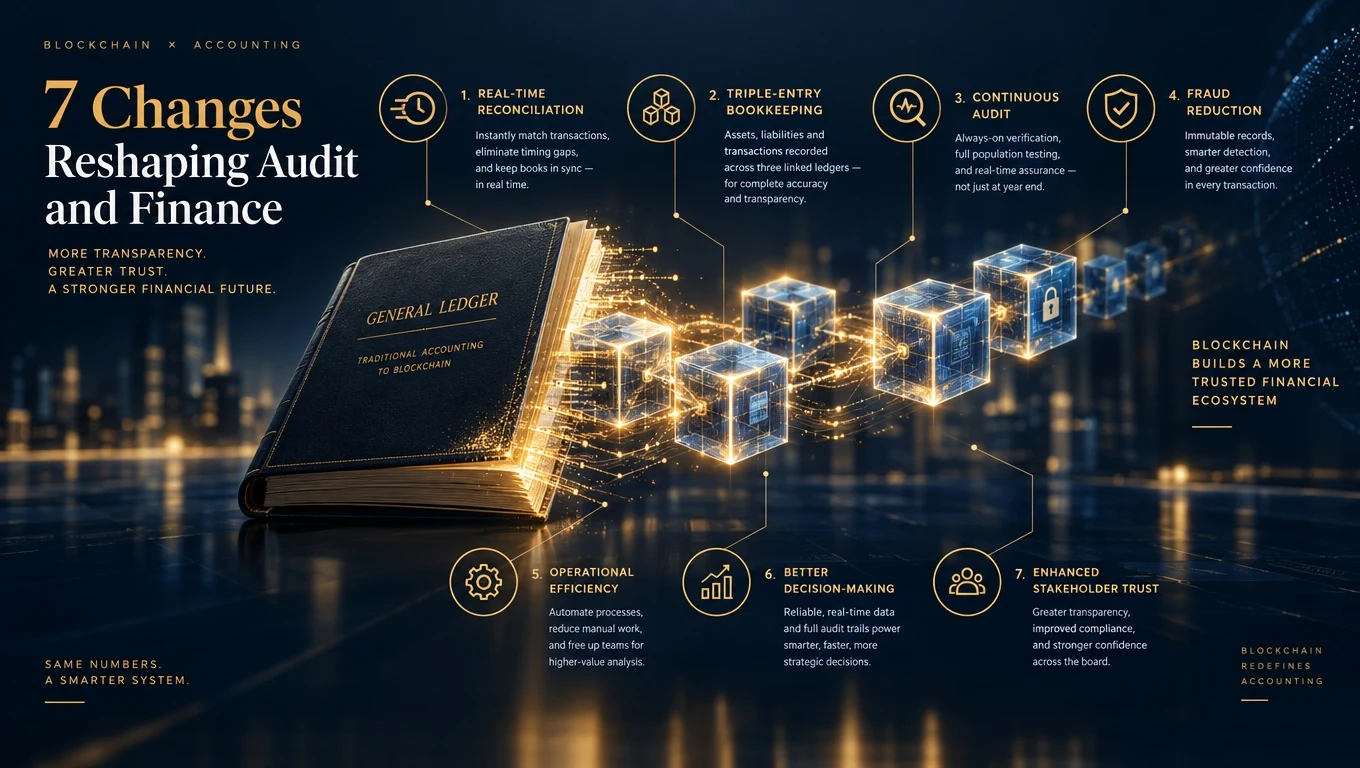
Kako blockchain spreminja računovodstvo?
Blockchain spreminja računovodstvo tako, da glavno knjigo iz interne evidenčne knjige spremeni v skupen, proti posegom odporen vir resnice, ki ga lahko revizorji, nasprotne stranke in regulatorji poizvedujejo v realnem času. To zapre vrzel med izvedbo transakcije in njenim finančnim preverjanjem.
1. Trostavno knjigovodstvo
Tradicionalno računovodstvo je dvostavno: v breme in v dobro. Blockchain doda tretji zapis — kriptografsko podpisan zapis v skupni knjigi, viden obema nasprotnima strankama in njunemu revizorju. To se imenuje trostavno knjigovodstvo, prvič predlagano s strani Yujija Ijirija leta 1989 in končno praktično zaradi blockchaina.
2. Neprekinjena revizija namesto letnih posnetkov
Revizije danes na podjetje pogledajo enkrat letno. Na knjigi, podprti z blockchainom, lahko revizorji spremljajo transakcije, ko se dogajajo, in označujejo anomalije v realnem času. Podjetja Velike četverice (Deloitte, EY, KPMG, PwC) zdaj vsa ponujajo storitve neprekinjene revizije, zgrajene na podatkovnih tokovih blockchaina.
3. Avtomatizirana uskladitev
Ker obe strani transakcije vidita isti zapis na blockchainu, se uskladitev skrči z dni primerjanja preglednic na eno samo primerjavo zgoščenih vrednosti. Podjetniške uvedbe so dokumentirale prihranek časa 60–80 % pri mesečnem zaključku. Sorodno: blockchain za GRC.
4. Zmanjšanje goljufij
Association of Certified Fraud Examiners ocenjuje, da organizacije izgubijo približno 5 % letnih prihodkov zaradi goljufij. Blockchain zapre več vektorjev: manipulacijo s knjižbami, fiktivne račune in nerazkrite transakcije s povezanimi strankami. Ne ustavi dogovarjanja na ravni vnosa podatkov — poglejte razpravo o problemu oraklja.
5. Hitrejši cikli zaključka
Tradicionalni mesečni zaključek: 5–15 delovnih dni. Zaključek, podprt z blockchainom, pri zgodnjih uporabnikih: 1–3 dni, v nekaterih primerih skoraj neprekinjen. To spremeni ritem poslovodnega poročanja in komunikacije z vlagatelji.
6. Regulatorno poročanje v realnem času
Finančni regulatorji (SEC, FCA, BaFin, MAS) aktivno pilotno preizkušajo neposreden dostop do branja v knjige z dovoljenji reguliranih subjektov. V tem modelu četrtletna poročila postanejo rezultati poizvedb namesto sestavljenih dokumentov. Poglejte finančno transparentnost blockchaina.
7. Kontrole, gnane s pametnimi pogodbami
Notranje kontrole — ločevanje dolžnosti, pragovi odobritve, omejitve knjižb — so tradicionalno vsiljene s procesom in preverjene z revizijo. Pametne pogodbe jih vsiljujejo na ravni transakcije: kršitev sploh ni mogoče poskusiti.
Kaj to pomeni za računovodski poklic
Rutinsko knjigovodsko in usklajevalno delo, ki je zajemalo velik delež ur računovodij, se avtomatizira. Premik vrednosti gre proti interpretaciji, oblikovanju kontrol, forenzični analizi in blockchainskemu dajanju zagotovil — kjer revizorji berejo verige, preverjajo pametne pogodbe in ocenjujejo kontrolne okvire.